
Vilnietė Justina su dukrele Adele vaikštinėja parke. Moteris su šeima gyvena netoliese, o prieš metus įsigijo ir antrą būstą, kurį nuomoja. Tiesa, taupyti teko ilgai.
„Aš pirmą būstą nusipirkau prieš dešimt metų. Tai, palyginus, kiek reikėjo tada ir kiek dabar, padidėjo gal tris kartus“, – pasakojo vilnietė Justina.
Negana to, paskolos vis brangsta. Bankas Justinos įmokas perskaičiuoja du kartus per metus. Nuo birželio moteris kas mėnesį moka apie 600 eurų.
„Mėnesinės įmokos dabar jau irgi kosminės. Anksčiau nusipirkti nekilnojamąjį turtą ir jį išlaikyti buvo gerokai pigiau nei nuomotis. Tiek nuoma, tiek visų palūkanų ir paskolos mokėjimas dabar jau iš tiesų yra beveik lygūs“, – pridūrė Justina.
Visas LNK reportažas – vaizdo įraše:
Tad paskolų turėtojai nerimauja – ekonomistai prognozuoja, kad Europos Centrinis Bankas (ECB) palūkanų normas didins dar du kartus.
„Greičiausiai gruodį turėsime vieną pakilimą, kitą – kitų metų viduryje“, – prognozavo SEB Finansų rinkų departamento vyr. analitikas Linas Mickus.
Palūkanų normos 25 baziniais punktais padidintos dar rugsėjį – dabar jos siekia 2,5 proc. Ekonomistai mano, kad pavasarį jos kils iki 3 proc.
„Centrinis bankas nelabai turi kito pasirinkimo. Į infliaciją reikia reaguoti palūkanų normų didinimu“, – aiškino L. Mickus.
Infliacija euro zonoje kaip reikiant įsibėgėjo – siekia 4 proc. ir yra aukščiausia per trejus metus. Tačiau infliaciją daugiausia skatina brangstanti energija. Mat nei prekės, nei paslaugos nebrango, o maistas netgi pigo.
„Būtų galima tokiomis aplinkybėmis nekelti palūkanų. Mes matome, kad euro zonoje vartojimas jau mažėja. Bet ECB gana siaurai žiūri – infliacija viršija tikslą, todėl kelia palūkanų normas“, – teigė „Swedbank“ vyr. ekonomistas Nerijus Mačiulis.
Susidaro paradoksali situacija. Europos Centrinis Bankas palūkanas kelia siekdamas pristabdyti infliaciją. Tuomet žmonės mažiau išlaidauja, mažėja paklausa, o kartu ir kainos. Tačiau paskolų turėtojams tai reiškia papildomas išlaidas.
„Padidinama finansinė našta. Ne tik pabrango energija, bet dar pabrangsta ir paskolos todėl, kad pabrango energija“, – pastebėjo N. Mačiulis.
Pasak ekonomistų, jeigu palūkanų normos pakiltų iki 3 proc., 200 tūkst. eurų paskolos mėnesinės įmokos padidėtų maždaug 50 eurų.
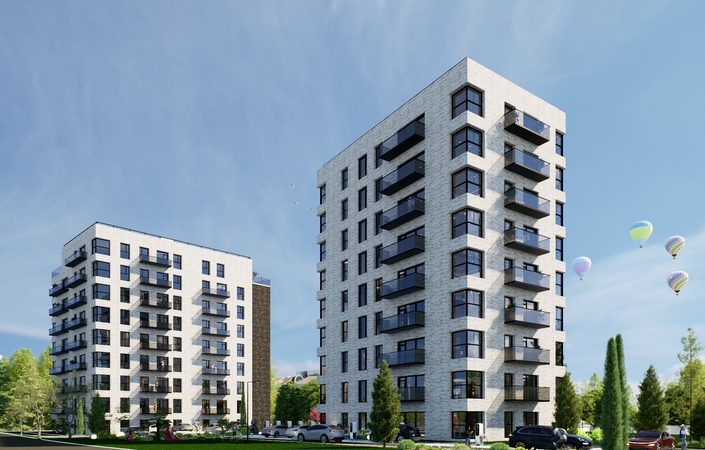
„Kaip bebūtų, ekonominės klasės pirkėją augančios palūkanos veikia labiausiai. Mes tą matome iš susidomėjimo mūsų projektais. Pirkėjai tampa finansiškai apriboti“, – aiškino „EIKA Development“ plėtros departamento direktorius Tomas Žiaugra.
Tačiau mėnesinė paskolos įmoka priklauso nuo tarpbankinės palūkanų normos – EURIBOR. Šiuo metu šešių mėnesių EURIBOR siekia 3 proc. Net jei Europos Centrinis Bankas palūkanas pakels, tai nebūtinai paskatins EURIBOR augimą, mat rinka reaguoja dar prieš oficialų sprendimo paskelbimą.
„Ar EURIBOR labiau kils nuo to lygio, kuris dabar yra? Manau, ne. Nebent įvyktų didelė eskalacija Rytuose“, – svarstė L. Mickus.
Ekonomistai tikina, kad dabar padėtis nėra tokia bloga kaip prieš ketverius metus. Tuomet Europos Centrinis Bankas palūkanas kėlė net dešimt kartų iš eilės.
„Prognozuojame, kad 2028 metais jau mažins palūkanų normas“, – teigė N. Mačiulis.
Tačiau susidomėjimą būstu stabdo ne tik augančios palūkanos, bet ir kainos.
„Daugelyje miestų būstas pabrango ketvirtadaliu, Vilniuje kainos 15 proc. didesnės. Todėl dalis žmonių būsto nebeįperka“, – aiškino N. Mačiulis.
Pernai būsto kainos augo dvigubai sparčiau nei atlyginimai.
„Tiek spalį, tiek rugsėjį naujų butų Vilniuje buvo įsigyta 20 proc. mažiau, palyginti su praėjusiais metais“, – nurodė SEB banko ekonomistas Tadas Poviliauskas.
Ekonomistų teigimu, sumažėjusi paklausa turėtų pristabdyti būsto kainų augimą.

(be temos)
(be temos)
(be temos)