
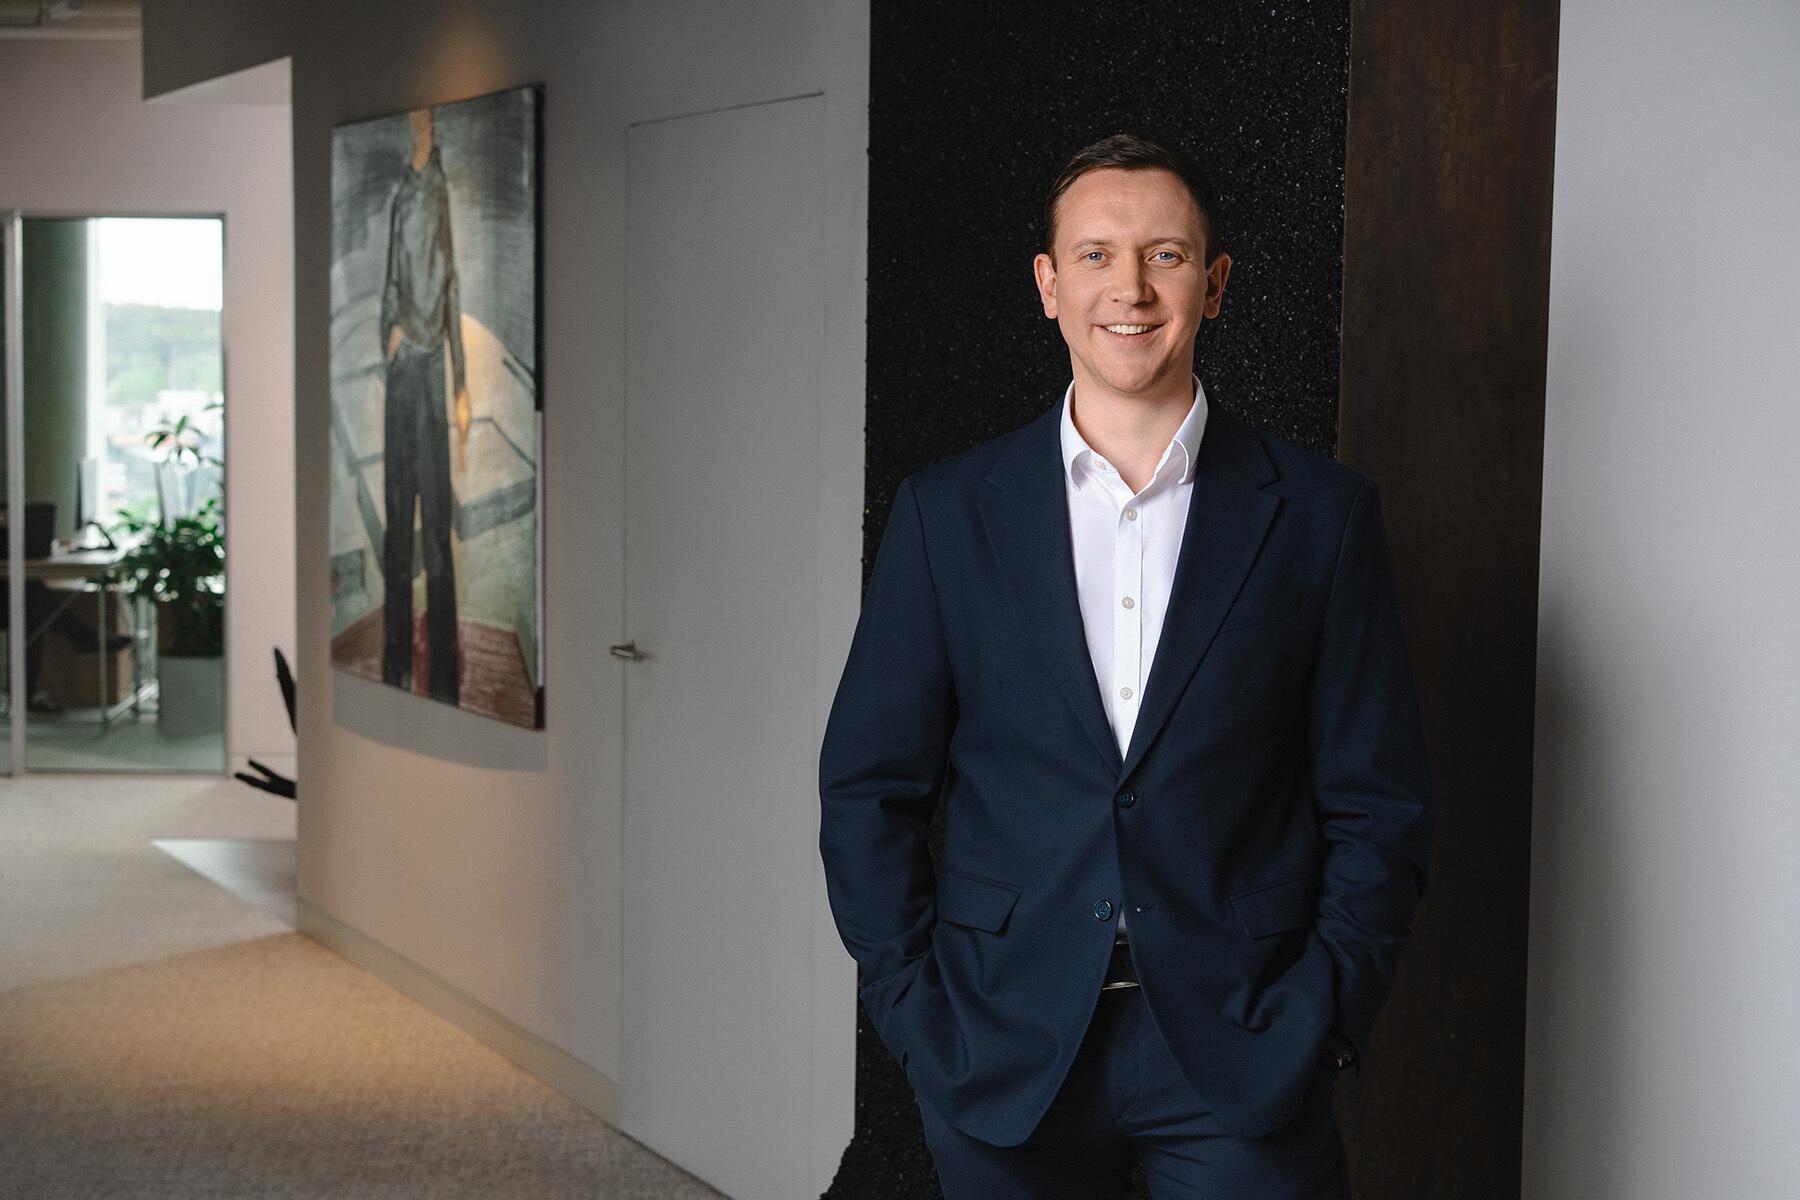
Apie NT investicijas su „Žinių radijo“ žurnalistu diskutavo „Demus Asset Management“ vadovas Mindaugas Liaudanskas.
– Ar geriau pirkti realų investicinį butą, ar daryti tai per vertybinius popierius? Kuo skiriasi šios investicijos?
– Kalbant apie investicijas reikėtų individualiai spręsti apie kiekvieno investuotojo poreikius, atsižvelgti į tai, kokiu tikslu ir kokiam laikotarpiui yra atliekamos investicijos bei kokia portfelio dalis yra skiriama NT. Galvojant apie investavimą į gyvenamąjį NT reikia objektyviai įvertinti keletą faktų. Vienas iš jų yra laiko dedamoji – kiek laiko kiekvienas žmogus gali skirti būsto pirkimui, administravimui, nuomai, tvarkymui, buhalterijai ir kitiems dalykams bei iš to generuoti kapitalo prieaugį.
Kitas būdas yra tiesiog investuoti į vertybinius popierius, kurių pagrindas yra NT. Rinkos, nuomos dedamoji, kapitalo prieaugis iš NT pabrangimo egzistuos ir tų vertybinių popierių pokyčiuose. Tuomet investavimas taps pasyvesnis, bet nebūtinai mažiau pelningesnis.
– Ar apsimoka nusipirkti vieną būstą ir jį nuomoti?
– Daug žmonių intuityviai supranta, kad kai jie nusiperka būstą ir jį nuomoja, per tą laiką generuojasi pajamos. Tačiau daug faktorių yra praleidžiami skaičiuojant elementarią grąžą. Tai yra prastovos nuomoje, nekilnojamojo turto nusidėvėjimas ir sandorio mokesčiai. Visa tai sudėjus, grąža per metus vidutiniškai sudaro 5-6 proc. Aš kalbu statistiškai, vidurkio prasme, tačiau gali būti ir įvairesnių ekonominių ciklų, kuomet būstas labai stipriai pabrangsta per vienerius ar per pusantrų metų.
Kalbant apie investavimą per vertybinius popierius, galima generuoti šiek tiek geresnę grąžą. Ji siekia apie 10 proc. ir ta geresnė dedamoji ateina iš masto ekonomikos. Vadinasi, kad institucinis investuotojas perka ne vieną būstą, o dešimt, todėl efektas prie grąžos prideda dar vieną dedamąją. Kitas aspektas yra derybinė institucinių investuotojų pozicija perkant ir parduodant. Pats procesas yra šiek tiek profesionalesnis, kapitalo struktūra protingesnė ir t.t. Institucinis investuotojas, investuodamas su didesniu kiekiu butų, išgauna masto ekonomikos efektą, kuris prideda dar tiek pat, kiek žmogus uždirbtų investuodamas pats.
– Kiek vidutiniškai reikėtų turėti pinigų, kad galėtum investuoti į būstą? Ir kiek pinigų reikėtų turėti, kad į investiciją galėtum atkeliauti per investicinį fondą?
– Dabar mes siūlome rinkai produktą, kurio mūsų regionas neturi ir neturėjo. Kai sprendėme, kokia turi būti minimali investicija, atkreipėme dėmesį į žmonių galimybę rinktis. Statistiškai namų ūkis perka 45-50 kvadratų būstą ir jam reikia įmokėti 15 proc. Mes gauname apie 30-35 tūkstančius eurų. Tai yra pradinė investicija, kurią turi turėti žmogus, norėdamas pirkti būstą. Manau, kad ilgainiui atsiras dar ne vienas produktas, kuris suteiks galimybę su tokia pinigų suma investuoti ne į vieną būstą, bet į būstų krepšelį, kuris generuoja tiek nuomos, tiek kapitalo prieaugio pajamas.
– Kur slypi didžiausios rizikos, renkantis investicinį fondą, o ne butą Vilniuje?
– Viena yra kalbėti apie patį turtą, būstą, kita yra kalbėti apie instrumentą – fondą, dokumentą registrų išraše apie turimą nuosavybę. Manau, kad investicinis fondas turi daug daugiau pliusų ir rizikos yra valdomos efektyviau. Pagrindinė rizika yra diversifikacija. Pirkdami NT fonde, mes perkame ne vieną būstą. Mes tampame šimto būstų savininkais ir generuojame pajamas iš šimto nuomininkų, šimto NT vienetų. Investuotojui tai yra tik dalelė pajamų, kuri turi būti sukeista laike ir jos efektas yra minimalus. O jei investuojate į vieną būstą ir netenkate nuomininko, tam tikrą laiką negaunate pajamų.
Lygiai taip pat yra ir su kapitalo prieaugiu. Jei viename rajone būsto segmente kainos yra pakritusios, kitame jos gali būti net nepajudėjusios. Investicinio fondo apimtyje, kuomet investuojama į skirtingo dydžio bei tipo būstus, investuotojai gauna diversifikaciją. Tai reiškia, kad tiek pajamų srautas, tiek turtiniai vienetai yra diversifikuoti. Taip sumažėja rizika nesugeneruoti pajamų.
Vienas iš didžiausių neramumų investuotojų galvose yra likvidumas. Jei turite būstą ir nusprendžiate jį parduoti, pinigus atgauti yra paprasta. Investiciniame fonde yra pateikiama paraiška susigrąžinti lėšas ir tuomet likvidumą užtikrina fondo mechanizmai. Ar jie turės pinigų rezervą, ar jie turės tolesnių investicijų, ar jie pardavinės turtą rinkoje, jau yra fondo reikalai. Investuotojas turi pagalvoti ir suprasti, ar fondas turi tuos mechanizmus ir kaip tai bus daroma.
– Kas būtų, jei 30 proc. fondo dalyvių norėtų pasitraukti?
– Mes kalbame apie nuotykį, kuriame turėtume patenkinti investuotojų norą susigrąžinti savo lėšas. Šis klausimas buvo turbūt metus laiko diskutuotas su mūsų priežiūros institucija, apie tai, kas būtų ir kokių priemonių imtumėmės. Yra keli būdai tai užtikrinti. Svarbiausias dalykas mūsų strategijoje yra nuolatos turėti grynųjų pinigų arba jų ekvivalentą. Pinigų kiekis, kurį norime nuolatos palaikyti, siekia apie 8-10 proc. nuo grynųjų aktyvų vertės. Šis dydis iš esmės leidžia mums saugiai jaustis, kad galėtume įvykdyti gautus prašymus.
Kita priemonė yra vadinama vartais. Matydami, kad yra didelis kiekis investuotojų, norinčių atsiimti savo lėšas, galime stabdyti išpirkimą ir daryti jį šiek tiek ilgiau. Investuotojas, paprašęs pinigų, gali atgauti juos per du mėnesius. Matydami, kad investuotojų paklausa atsiimti lėšas nuo grynųjų aktyvų vertės per mėnesį viršijo 2 proc., mes turime galimybę įjungti vartus ir pasakyti, kad išpirkimą darysime ne per du, o per šešis mėnesius. Mums tai duoda laiko viską sustrateguoti. Mes galime parduoti nekilnojamąjį turtą rinkoje, padidinti skolos lygį, o galbūt yra investuotojų, kurie nori investuoti tuo periodu ir mes galime investuotojus sukeisti.
Blogiausiu atveju fondas eitų likviduoti turtą rinkoje ir pasiimtų dar daugiau laiko.
– Kaip šiandien apibūdintumėte gyvenamojo NT rinką?
– Sakyčiau, kad šių metų pradžioje atėjome į subalansuotą rinką. Sandėlis, kurį turime šiandien, siekia 6000 vienetų. Tai yra galima pasiūla Vilniuje. O paklausa, kurią dauginame iš 6-12 mėnesių, tą sandėlį suvalgytų per 13 mėnesių. Rinka yra subalansuota tada, kai 12 mėnesių paklausa gali realizuoti per 9-15 mėnesių. Tai yra rodiklis, kuris pasako, kad rinka nėra nei pirkėjų, nei pardavėjų.
Šiandien matome, kad sandėlis pirminėje būsto rinkoje Vilniuje didėja, o sandorių skaičius ir paklausa šiek tiek mažėja. Tai mus šiek tiek neramina, nes kai pasiūla didėja, o paklausa mažėja, būsto kainos negali tiesiog augti toliau. Mes manome, kad ateinančių 12-os mėnesių perspektyvoje kainos ne kris, o laikysis tokios, kokios yra. Nėra stiprių fundamentų, kad kainos kristų. Nėra prošvaisčių mažėti statybų savikainai, nes šis sektorius yra užimtas dėl infrastruktūros bei gynybos investicijų šalyje. Tuomet turime laiko dedamąją, kai vystytojai spręs, ar jiems palaukti ir realizuoti turtą už norimą kainą, ar kuo greičiau parduoti ir suteikti nuolaidą.
Visas pokalbis – „Žinių radijo“ reportaže:

(be temos)
(be temos)